ゲイのFP慎吾、老後資金の準備を3つの実践で公開
背景と狙い
お金の相談を受ける中で、慎吾さんに尋ねられることがあります。「老後のお金は自分はどう準備しているのか?」という質問です。
老後の備えは金融商品だけで決まるものではありません。将来どんな暮らしを送りたいか、病気などで収入が減ったときにどう備えるかといった観点で、必要な準備は変わってきます。
この記事では、ゲイ当事者でありFPでもある慎吾が、自身の実践例とその考え方を丁寧に説明します。漠然とした不安を抱える方が、自分に合った準備を考えるきっかけになればと願っています。
3つの備えの詳解
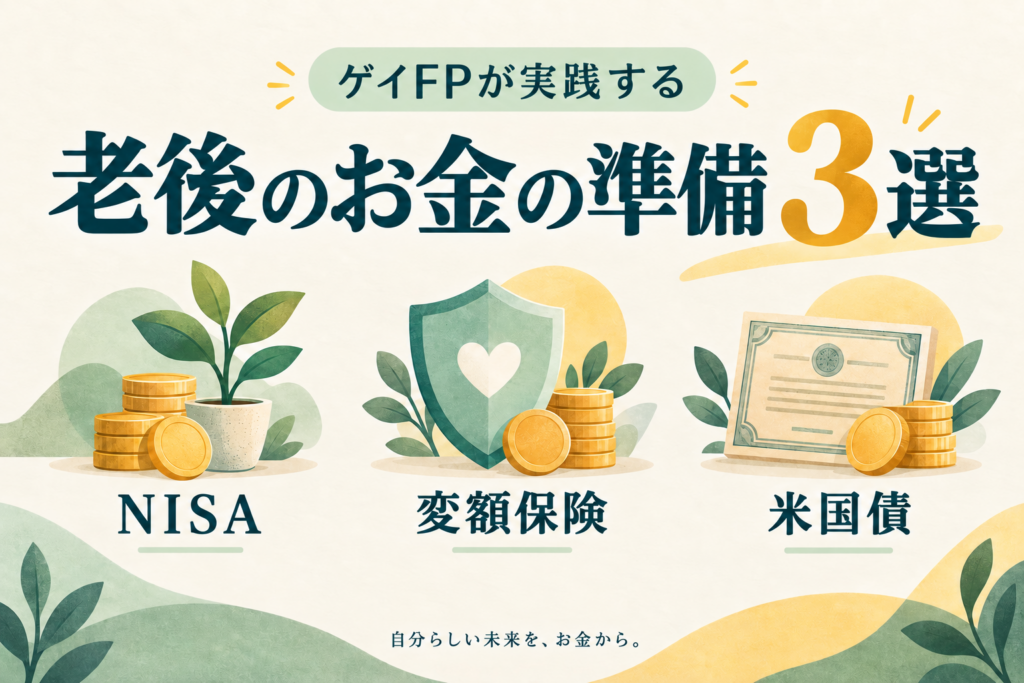
1.NISAを活用した投資信託運用
慎吾はNISAを、老後の旅行や趣味など、暮らしの選択肢を広げる資金づくりとして活用しています。運用益が非課税になる制度の仕組みを踏まえつつ、収入や生活状況に応じて積立額を調整する考え方を紹介します。病気などで積立が難しくなる場面も想定し、ほかの備えと組み合わせる視点を伝えます。
2.変額保険:病気などに備えながら長期的な資金準備を考える
変額保険は、保障と運用の両面を活かす考え方です。商品や特約によっては、所定の疾病条件を満たすと以後の保険料払込みが免除される点に注目します。万が一のときにも将来に向けた資金準備を継続しやすい仕組みを重視します。
一方で、運用実績によって受取額が変動することや、解約時に払込保険料を下回る可能性、保障に伴う費用についても説明します。
3.米国債を中心とした債券投資:株式とは異なる性質の資産を組み合わせる
米国債については、満期まで保有する場合の米ドル建ての受取額や時期を見通しやすい点に着目します。株式を中心とした運用と組み合わせる目的を紹介します。
あわせて、円換算した受取額は為替相場に左右されることや、満期前の売却では損失が生じる可能性があることも伝えています。
「何のためのお金か」から、老後の備えを考える
本記事では、3つの方法をすべての方に一律に勧めるのではなく、慎吾自身の活用例として紹介しています。老後に旅行や趣味を楽しむためのお金、日々の生活を支えるためのお金など、目的によって準備の考え方は異なります。また、年齢、収入、保有資産、今後の働き方によっても、適した方法や資産の配分は変わります。
NEWDOORの個別相談でも、「どんな老後にしたいか」「そのためにいくら必要か」を整理し、一人ひとりの希望に合った準備方法を一緒に考えています。
公開記事概要
記事名:ゲイFPの僕が実際にやっている「老後のお金の準備」3選
著者:慎吾(しんご)/ファイナンシャルプランナー
公開日:2026年8月20日
掲載媒体:note
記事URL:https://note.com/shin_fp/n/n5fdc92d097c3
※本記事は著者個人の実践例を紹介するものであり、特定の金融商品の購入を一律に推奨するものではありません。運用には元本割れ等のリスクがあり、各商品の費用・保障条件等は商品や契約内容によって異なります。
出典:ゲイ当事者のFP・慎吾、自身が実践する「老後のお金の準備3選」を公開/合同会社メンピカ/2026年9月26日