政策金利1.25%時代の中小企業が直面する現金の現実—社長が今すぐ確認すべき3つの数字
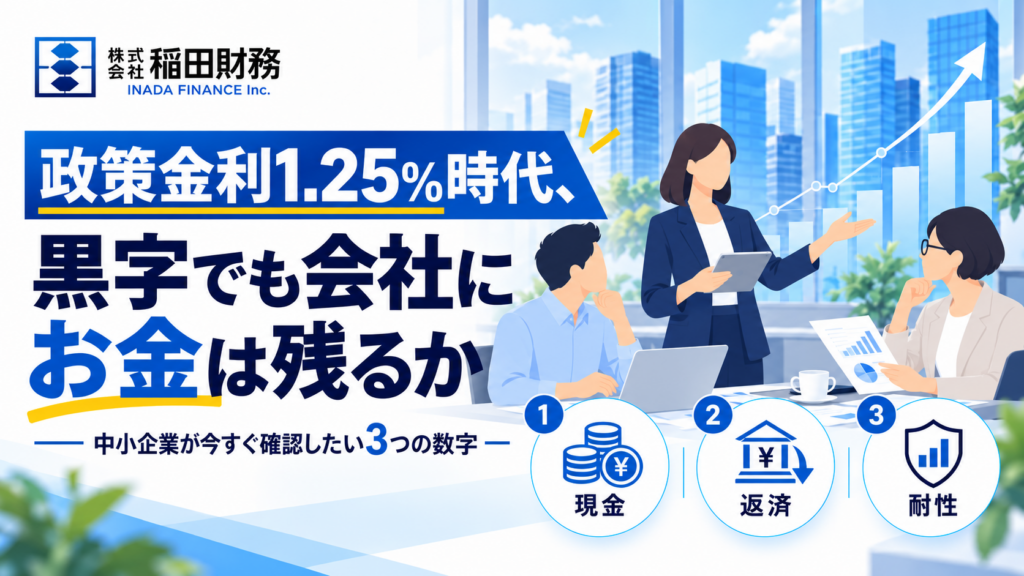
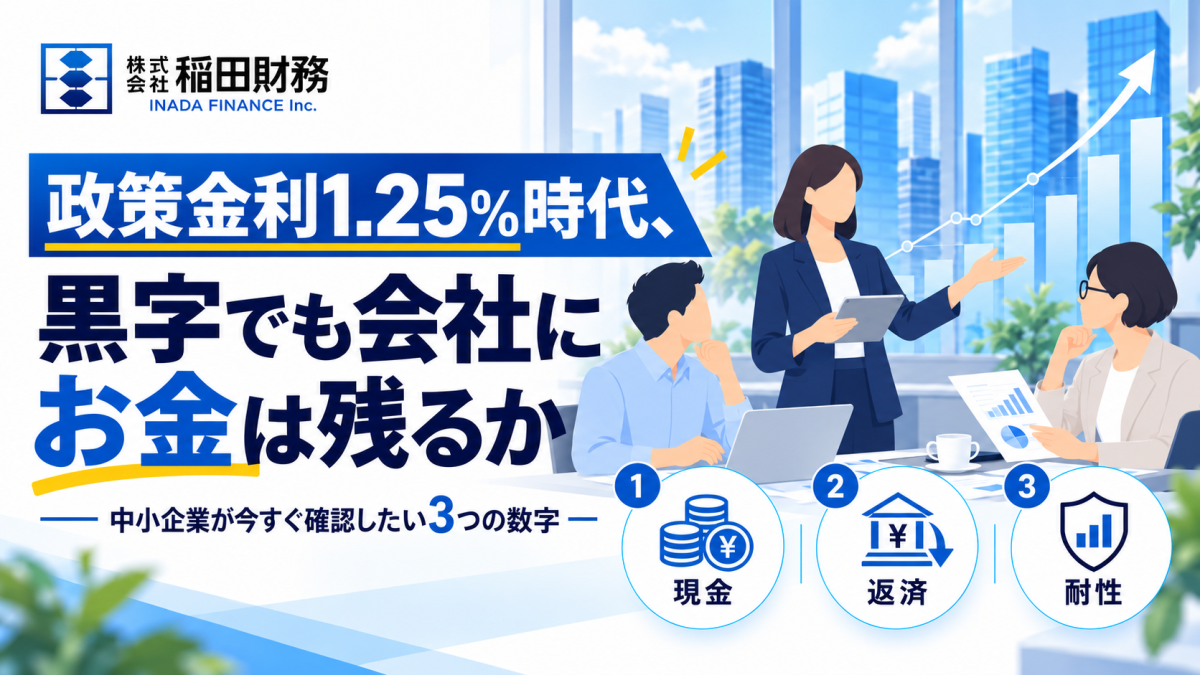
現在の中小企業の経営環境には、2つの重なる圧力があります。
1つは金利です。
日本銀行は2026年9月、政策金利を1.25%に引き上げました。約30年ぶりの水準で、日銀は金融環境を緩和的とみなし、利上げを続ける方針を示しています。借入がある企業にとって、返済負担はじわりと増える局面です。
もう1つはコスト高です。
原材料費・人件費・エネルギーの上昇が続くなか、中小企業がコスト増をどれだけ販売価格に転嫁できたかを示す「価格転嫁率」は、直近の調査(2026年3月時点)で54.2%にとどまりました(中小企業庁)。つまり、上がったコストの半分強は値上げで吸収できず、自社の利益を現金として残せていないケースが多いという現実です。
この2つの圧力が同時に働くと、利益そのものよりも「現金が手元に残るかどうか」が重要な指標になります。黒字でも現金が減っていく状態は、特に注意が必要です。
では、社長が今すぐ確認できる具体的な3つの数字は何でしょうか。決算書を詳しく読まなくても点検できる方法を整理します。
1. お金を残す力:利益が現金化されているか
まず、利益が出た分に対応して現預金が増えているかを確認します。増えていない場合、利益が売掛金や在庫として滞留している可能性があります。コスト高で利幅が薄くなっている今、次の点をチェックします。「月商の何ヶ月分の現預金があるか」。1ヶ月分を切っている場合、転嫁できないコストを手元資金で食いつぶしている恐れがあります。
2. 借りる・返す力:金利上昇時の返済影響を把握する
次に、借入残高と年間返済額を把握しているかを確認します。さらに、変動金利の割合と、金利が上がった場合に返済がいくら増えるかを見ます。利上げ局面では、これを把握していないだけでもリスクになります。あわせて、 crisis 時に追加でいくら借りられそうか(借入余力)も、平時から確認しておきたい数字です。
3. 変化に耐える力:ダブルショックに耐えられるか
最後に耐性です。売上が2割減少しても3ヶ月間会社を維持できるか。月商1〜2ヶ月分の急な支出に対応できるか。特定の取引先への依存が高すぎないか。金利とコストの同時圧力は、こうした「変化に耐える力」が弱い企業から影響が大きくなります。
まず一つ、数字で答える
3つすべてを同時に整える必要はありません。最も自信のない数字を一つ選び、感覚ではなく数字で答えてみてください。そうするだけで、現在の環境で自社がどの程度の余裕を持っているかの解像度が大きく高まります。金利もコストも、企業個別でコントロールは難しいため、自社の現在地を数字で掴むことがこの局面の第一歩になります。
【会社概要】
株式会社稲田財務(東京都大田区中馬込3-23-14-109/代表:稲田裕/事業:中小企業向け財務コンサルティング)。
本稿の「3つの数字」を含む5つの視点は、決算書不要・約3分・15問で試せる無料Web診断「3分財務チェック」で確認できます。
会社詳細:https://inadazaimu.jp/
お問い合わせ:info-ifl@inadazaimu.jp
【出典】
- 政策金利1.25%(2026年9月18日利上げ・約30年ぶり水準/利上げ継続方針):日本銀行 金融政策決定会合(2026年9月)
-
価格転嫁率54.2%(2026年3月時点)/コスト別:原材料費55.7%・労務費50.0%・エネルギー48.9%:中小企業庁「価格交渉促進月間(2026年3月)フォローアップ調査」2026年6月公表
出典:政策金利1.25%時代、「黒字でも会社にお金は残るか」—中小企業が今すぐ確認したい3つの数字/株式会社稲田財務/2026年10月15日